Чтобы выбрать страховку для жилья на Кипре, сначала определите, какое имущество нужно защитить и как используется объект. Затем сравните, что произойдёт при одном и том же ущербе: какие расходы оплатят, сколько останется на вас и какие условия могут изменить результат. К сравнению цены имеет смысл переходить, когда эти ответы понятны.
Для квартиры понадобятся документы общей страховки здания. Для сезонного дома — условия длительного отсутствия. Для сдаваемого жилья — согласованный со страховщиком режим аренды. Эти различия влияют на выбор сильнее, чем название пакета.
Этот гид поможет собственникам, арендодателям и арендаторам жилья на территориях под контролем Республики Кипр. Условия приведены по состоянию на 30 октября 2026 года.
Сначала опишите жильё и его использование
Подготовьте одно описание объекта и отправляйте его всем страховщикам, у которых запрашиваете предложение. Укажите адрес, площадь, год постройки, конструкцию, оборудование, кто проживает в доме и кому принадлежат вещи. Отдельно запишите самый долгий период, когда в жилье никто не живёт.
Дальнейшие вопросы зависят от вашей роли:
- Живёте в собственной квартире. Получите общий договор здания и выясните, как в нём описаны квартира, отделка и оборудование. Затем определите, что нужно включить в личный договор.
- Приезжаете на несколько месяцев в году. Сообщите продолжительность отсутствия и порядок присмотра за домом. Попросите письменные условия для такого режима.
- Сдаёте жильё. Укажите длительность аренды, сменяемость жильцов и состав своей мебели. Для туристического размещения отдельно учитываются регистрационные требования.
- Арендуете квартиру. Составьте перечень собственных вещей и проверьте ответственность за возможный ущерб. Сведения о страховке владельца помогут понять, какие вопросы уже урегулированы его договором.
Такой набор данных нужен для расчёта предложения. Например, в анкете страхования имущества владельца отдельно запрашиваются использование жилья, конструкция, суммы для здания и вещей, меры защиты и прошлые убытки.
Когда страхование связано с обязанностью
Квартира в здании с несколькими собственниками
Для здания в совместной собственности закон предусматривает обязательное страхование. Управляющий комитет должен постоянно страховать такое здание у лицензированного страховщика от пожара, молнии и землетрясения на сумму, которую комитет считает соответствующей стоимости восстановления. Страхование других рисков становится обязательным по решению собственников более 50% долей; отдельные обязанности по закону сохраняются.
Поэтому начните с запроса комитету: действующий договор, описание застрахованного здания, сумма покрытия и срок действия. Объём защиты квартиры выясняется по этим документам. Сводить общую страховку только к лестнице и лифту было бы ошибкой.
Жильё с кредитом
Если кредитор требует связанный с кредитом полис, закон о потребительских кредитах для жилой недвижимости предусматривает принятие другого страховщика при эквивалентном уровне гарантии. Правило относится к кредитам в сфере этого закона и физическим лицам, действующим вне своей предпринимательской или профессиональной деятельности. Оно не распространяется на договоры, существовавшие до вступления закона в силу 9 мая 2017 года.
Запросите у банка письменные требования к покрытию и направьте альтернативное предложение на проверку соответствия. Одна лишь меньшая цена ещё оставляет открытым вопрос о том, отвечает ли договор требованиям кредитора.
Туристическая сдача
Для туристического жилья с самообслуживанием регистрационные требования предусматривают действующее страхование «от всех рисков», а также пожара и гражданской ответственности. Последняя касается обязанности возместить вред другим людям, например посетителю или соседу. Название «от всех рисков» не означает отсутствия договорных исключений. Соответствие конкретного покрытия требованиям регистрации нужно проверить отдельно; страховка включена в перечень обязательных действующих документов.
Перед началом такой сдачи передайте страховщику описание использования объекта и требования регистрации. Попросите указать, какие положения предлагаемого договора их обеспечивают. Для обычной долгосрочной аренды применимость именно этого регистрационного режима рассматривается отдельно.
Разделите здание, вещи и ответственность
В страховании здания и страховании содержимого защищаются разные виды имущества. К первому обычно относятся конструкции и определённые договором встроенные элементы, ко второму — мебель, техника и личные вещи. Граница зависит от определений: например, оборудование внутри квартиры может учитываться по-разному.
В кратком документе о страховом продукте Anytime прямо указано: если содержимое не выбрано для страхования, ущерб ему исключён. Такой документ помогает быстро проверить состав пакета; полные условия и индивидуальные параметры раскрываются в договоре.
Чтобы найти пробелы между общей и личной страховкой, сопоставьте конкретное имущество:
- Стены, крыша и конструкции внутри квартиры. Нужны описание здания в общем договоре и перечень защищённых рисков.
- Отделка и улучшения. Сверьте определения встроенных элементов и оценку имущества после ремонта.
- Мебель владельца и вещи арендатора. Для каждого перечня установите собственника и договор, по которому это имущество застраховано.
- Лифт, бассейн, солнечное оборудование. Найдите оборудование в описании объекта и проверьте специальные ограничения.
- Ущерб соседям или посетителям. Посмотрите, чья ответственность застрахована, в каких обстоятельствах и на какую сумму.
Допустим, протечка повредила встроенную кухню владельца, ноутбук арендатора и потолок соседей. Здесь нужно разобрать три вопроса. Кухню сопоставляют с определениями здания, встроенных элементов и содержимого в обоих договорах, ноутбук — с покрытием вещей его владельца, ущерб соседям — с основанием ответственности. Условия возмещения расходов на восстановление кухни могут не распространяться на ноутбук и ущерб соседям.
При пересечении двух полисов сообщите об обоих страховщикам и выясните порядок их взаимодействия при убытке. Два договора сами по себе не дают права на двойное возмещение одного ущерба. Порядок распределения убытка нужно сверить с условиями обоих договоров.
Сравните полисы на примере протечки
Предположим, в постоянно используемой квартире внезапно протекла стационарная водопроводная труба и повредила застрахованное имущество. Рассмотрим опубликованные условия Anytime Value и Genikes Home Plus Web по одним и тем же вопросам. В индивидуальных условиях полиса указаны суммы покрытия и согласованные дополнения.
Что происходит с повреждённым имуществом. Оба продукта предусматривают покрытие ущерба от утечки воды. В обоих случаях значение имеют причина события, состав застрахованного имущества и исключения.
Например, опубликованный Anytime перечень исключений включает естественный износ, дефекты строительства и ненадлежащее обслуживание. Поэтому при повреждении важно установить причину: внезапное происшествие и давно существовавшая неисправность могут рассматриваться по разным условиям. Аналогично разбирайте пожар, землетрясение, затопление, бурю и кражу: сначала наличие риска в выбранном пакете, затем его исключения и ограничения.
Кто оплачивает саму трубу. У Anytime предусмотрено до €1 000 за страховой период на соответствующие расходы поиска повреждения и восстановления трубы. У Genikes ремонт самой трубы исключён; поиск источника оплачивается в пределах суммы, указанной в индивидуальных условиях полиса, без франшизы — части покрытого ущерба, которую по договору несёт страхователь. Это различие важно даже при одинаковой стоимости ремонта квартиры.
Сколько остаётся на владельце. Для разрыва труб Anytime указывает франшизу €200 по каждому требованию о возмещении. У Genikes размер франшизы по основному ущербу нужно брать из индивидуальных условий полиса. Пока они неизвестны, точную сумму расходов владельца по этому предложению сравнить не получится.
Что меняется после отъезда. У Anytime есть общее исключение для жилья, в котором не проживали более 90 дней подряд, без предварительного уведомления компании и её письменного согласия. У Genikes для утечки воды установлен предел более 30 дней подряд. Есть и общее условие об автоматическом прекращении страхования: покрытие затронутого имущества прекращается при отсутствии проживания более 30 дней подряд. Чтобы сохранить защиту, до возникновения ущерба нужно письменно уведомить страховщика и получить его согласие, оформленное дополнительным условием.
У Genikes условие о продлении периода отсутствия позволяет за дополнительную плату изменить 30-дневный срок во всём полисе, если включено в индивидуальные условия полиса.
Если в этой же квартире никто не жил 45 дней, для Genikes нужно проверить письменное согласие страховщика и дополнительное условие, сохраняющее покрытие на весь этот период. У Anytime этот срок короче общего 90-дневного порога, но решение о выплате всё ещё зависит от остальных условий. Предел отсутствия также следует проверять отдельно для каждого риска: например, у Anytime для дополнительного покрытия кражи без взлома предусмотрено собственное 30-дневное ограничение.
Эти различия относятся к рассмотренным продуктам. Перед оплатой попросите страховщика подтвердить, какие условия и дополнения будут действовать именно для вашего жилья.
Как рассчитать страховую сумму и свою часть расходов
Оценивайте восстановление здания
Страховая сумма — указанная в договоре сумма, используемая для определения объёма защиты. Для здания важна стоимость восстановления: сколько потребуется, чтобы восстановить его с согласованными характеристиками. В анкете для владельцев недвижимости её предлагают указывать в текущих строительных ценах.
Цена покупки отвечает на другой вопрос: за сколько приобретён объект вместе с его местоположением и другими рыночными преимуществами. Расчёт восстановления требует данных о самом здании и работах.
Закажите оценку для своего объекта и передайте её страховщику. В расчёте должны быть понятны площадь, конструкция, отделка и оборудование. Отдельно выясните, как учитываются демонтаж, вывоз обломков и профессиональные расходы: внутри общей суммы или по самостоятельным ограничениям. Сохраните дату оценки и пересмотрите её после существенного ремонта.
Для вещей составьте перечень по комнатам: кому принадлежит предмет, чем подтверждается его стоимость и как договор оценивает замену. Попросите показать условие, по которому стоимость определяют с учётом износа либо исходя из замены новым предметом. Для дорогой техники, украшений и коллекций отдельно запросите максимальную сумму на один предмет и требования к их перечислению в договоре.
Учитывайте недострахование
Недострахование возникает, когда заявленная сумма ниже стоимости, по которой имущество должно быть застраховано согласно договору. В таком случае условия могут предусматривать пропорциональное уменьшение возмещения, в том числе при частичном ущербе.
Допустим, договор требует страховать имущество на €200 000, а указано €150 000. Застраховано 75% требуемой стоимости. Если договор применяет именно эту пропорцию к признанному ущербу €20 000, результат до франшизы и других корректировок составит €15 000. Формула здесь условная; для своего полиса нужно взять его правило расчёта.
У Genikes предусмотрено пропорциональное уменьшение. У Anytime освобождение от такого уменьшения связано с правильным указанием площади. Поэтому проверьте и сумму, и исходные данные, на основании которых страховщик её принял.
Выясните, от чего считается франшиза
Франшиза может быть фиксированной суммой или процентом. Для процента найдите базу расчёта: сумма ущерба и страховая сумма дают разные результаты. Например, в опубликованных Anytime ответах на вопросы о страховании для землетрясения указаны 1,5% общей страховой суммы.
Допустим, признанный ущерб составляет €5 000, франшиза — €200, а иных уменьшений и ограничений нет. Расчёт даёт €4 800. Если в другом условном договоре франшиза составляет 1,5% страховой суммы €200 000, она равна €3 000. Считать её как 1,5% от ущерба €5 000, то есть €75, было бы ошибкой.
Для каждого важного риска выпишите размер франшизы, базу процента и применение к одному событию или требованию. Затем оцените, сможете ли вы самостоятельно оплатить эту часть расходов.
Перед сдачей или длительным отъездом пересмотрите договор
Сообщайте страховщику о новом режиме до его начала. Постоянное проживание, сезонные приезды, долгосрочная аренда и туристическая сдача требуют разных сведений об объекте.
Подготовьте письменный запрос по следующему списку:
- Назовите дату изменения использования и максимальный непрерывный период без проживания.
- Попросите указать точное условие об отсутствии и объяснить, что договор считает проживанием. Отдельно опишите визиты управляющего или знакомого.
- Получите условия по воде, пожару, краже и ответственности. Выясните, какие меры требуются: осмотры, отключение воды, охрана или иной порядок присмотра.
- Обновите перечень мебели и оборудования. Разделите имущество владельца и арендатора.
- Получите дополнение к договору, если оно требуется, и проверьте дату начала новых условий. При замене страховщика согласуйте окончание прежнего и начало нового покрытия.
Для арендодателя отдельный вопрос — потеря арендной платы. Например, описание покрытия для владельцев связывает его с непригодностью жилья после покрытого повреждения. Обычный поиск нового жильца или просрочка платежа действующего арендатора требуют иных договорных оснований. Если вам нужна защита именно от неоплаты, сформулируйте это в запросе прямо.
Что делать при повреждении жилья
Сначала обеспечьте безопасность людей и примите безопасные меры, чтобы ущерб не увеличивался. При необходимости вызывайте аварийную службу. Затем действуйте по порядку, указанному в полисе:
- Сообщите страховщику о происшествии. Сохраните время обращения, номер дела и полученные инструкции.
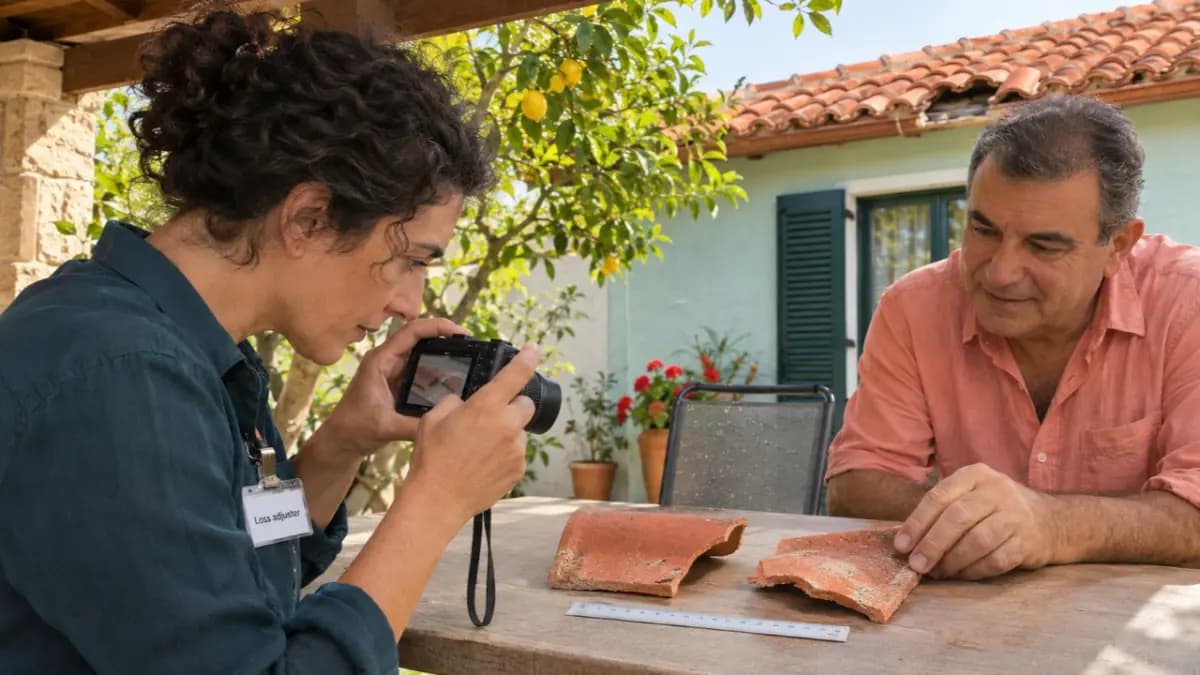
- Зафиксируйте повреждения. Сделайте фотографии и видео, запишите обстоятельства и перечень пострадавшего имущества. Аварийные меры имеют приоритет перед съёмкой.
- Согласуйте осмотр и дальнейший ремонт. Спросите, какие повреждённые предметы нужно сохранить и как документировать неотложные работы. Сохраните счета.
- Подайте требование с документами. Приложите полис и дополнения, описание события, фотографии, подтверждения стоимости и переписку. При краже выполните договорные требования к обращению в полицию.
- Получите письменное решение и расчёт. Проверьте, какие расходы признаны, какие исключены и как применена франшиза.
Срок уведомления и срок подачи документов могут различаться. Anytime предусматривает уведомление как только практически возможно и заявление об ущербе в течение восьми дней после события; если это практически невозможно — как можно скорее. Genikes требует письменного уведомления как можно скорее и письменного требования в течение 30 дней с возникновения ущерба. Срок подачи документов оставляет в силе требование оперативного первого обращения.
При вызове мастера также разделяйте оплату аварийного выезда и возмещение повреждений. Попросите страховщика объяснить, по какому разделу рассматривается каждый расход и какие согласования нужны до начала работ.
Если вы не согласны с решением, начните с письменной жалобы страховщику. Затем проверьте возможность обращения к финансовому уполномоченному. Его официальный порядок рассмотрения жалоб охватывает в том числе споры по страхованию жилья. Перед подачей нужно сверить требования к заявителю, срокам и обстоятельствам спора.
Что должно быть понятно перед оплатой
Соберите два предложения на один и тот же объект с одинаковым описанием использования. В каждом найдите:
- имущество и людей, на которых распространяется защита;
- риски, исключения и пределы выплат, включая ограничения на отдельные вещи и расходы;
- страховые суммы и основание их оценки;
- франшизы и правила недострахования;
- условия отсутствия, сдачи и уведомления об изменениях;
- цену за одинаковый период, срок действия предложения и полный комплект договорных документов.
Цена страховки — страховая премия — должна сравниваться вместе с этими условиями. Если в более дешёвом предложении отсутствует нужное покрытие, сначала запросите его добавление и новый расчёт. Итог выбора — договор, в котором понятны как оплачиваемые расходы, так и суммы, которые придётся нести самому.